1.05 İmar Oranı: Anlamı, Hesaplama Mantığı ve Kritik Detaylar

1.05 İmar Oranı: Anlamı, Hesaplama Mantığı ve Kritik Detaylar - Kapak Görseli

Arsan için “1.05 imar oranı ne demek?” sorusuna net cevap bulamazsan, birkaç rakam yüzünden yatırım hesabın kolayca şaşar. Emsal, TAKS, KAKS, çekme mesafesi ve kat adedi birbirine karıştığında kağıt üstünde mantıklı görünen bir proje, sahada beklediğin sonucu vermez. Bu yüzden 1.05 imar oranını sadece bir sayı gibi değil, yapılaşma hakkını belirleyen ana çerçeve gibi okumak gerekir. Bu yazıda 1.05 oranının neyi ifade ettiğini, nasıl hesaplandığını ve hangi noktalarda yanlış yorumlandığını açık bir dille ele alacağım. Kendi tecrübemle söyleyebilirim ki, imar oranını tek başına okuyup karar verenler en çok “kaç metrekare inşaat çıkar” kısmında hata yapıyor.

1.05 imar oranı tam olarak ne anlatır?

1.05 imar oranı, çoğu planda emsal ya da KAKS mantığıyla ilişkilendirilir. Basit anlatımla bu oran, arsa alanının 1.05 katı kadar emsale dahil inşaat alanı üretme hakkını işaret eder. Yani 1.000 metrekare bir arsada emsal 1.05 ise teorik olarak 1.050 metrekare emsale esas inşaat alanı oluşur.

Burada kritik nokta şu: Bu rakam çoğu zaman “arsa üzerine yapılacak binanın taban alanı” anlamına gelmez. Doğrudan “toplam kullanılabilir inşaat hakkı” olarak düşünmen daha doğru olur. Fakat yerel plan notları, belediye uygulamaları ve emsal dışı alan kuralları sonucu gerçek proje hesabı değişebilir.

Türkiye’de imar uygulamalarında en sık karıştırılan kavramlardan biri emsal ile taban oturumu farkıdır. Çevre, Şehircilik ve İklim Değişikliği Bakanlığı tarafından yayımlanan planlı alanlar mevzuatı ve uygulama yönetmelikleri incelendiğinde, yapılaşma hakkının tek bir oranla sınırlı kalmadığı açıkça görülür. Çünkü yapı yüksekliği, ön-yan-arka bahçe mesafeleri, otopark zorunluluğu, yangın merdiveni, sığınak ve teknik hacimler de projeyi doğrudan etkiler.

Bir örnek üzerinden ilerleyelim:
– Arsa alanı: 1.000 m²
– Emsal: 1.05
– Toplam emsale dahil inşaat hakkı: 1.050 m²

Bu 1.050 m²’yi tek katta kullanamazsın. Çünkü TAKS sınırı ve çekme mesafeleri devreye girer. Diyelim taban oturumu 250 m² ile sınırlı kaldı. Bu durumda yaklaşık 4 katlı bir çözümle 1.000 m² seviyesine ulaşırsın, kalan hak için plan notlarına göre ek düzenleme gerekir. İşte tam bu yüzden “1.05 emsal var, istediğim gibi yaparım” yaklaşımı seni yanlış sonuca götürür.

Hesaplama mantığı nasıl çalışır?

1.05 imar oranını doğru anlamak için önce hangi verinin neyi temsil ettiğini ayırman gerekir. Hesabın ana iskeleti basittir ama uygulama aşaması çok katmanlıdır.

Arsa alanı ile emsal çarpımı

Temel formül şu şekilde ilerler:

Toplam emsale dahil inşaat alanı = Arsa yüzölçümü x Emsal oranı

Örnek:
– Arsa: 750 m²
– Emsal: 1.05
– İnşaat hakkı: 787,5 m²

Bu hesap, işin ilk adımıdır. Buradan sonra asıl mesele, bu hakkın projeye nasıl dağıtılacağıdır.

TAKS ile emsal aynı şey değildir

TAKS, taban alanı katsayısını ifade eder. Yani yapının arsa üzerinde zeminde kaplayacağı alanı sınırlar. Emsal ise toplam inşaat alanını belirler. Bir arsada emsal 1.05 olabilir ama TAKS düşükse bina daha çok kata yayılır. Tam tersi durumda taban daha geniş oturur ama kat sayısı sınırlı kalabilir.

Örnek:
– Arsa: 1.200 m²
– Emsal: 1.05
– Toplam emsale dahil alan: 1.260 m²
– TAKS: 0.25

Bu durumda taban oturumu en fazla 300 m² olur. Teorik olarak 1.260 m² hakkı kullanmak için yaklaşık 4 tam kat artı kısmi kat düzeni gerekir. Fakat burada yine bina yüksekliği sınırı devreye girer.

Çekme mesafeleri hesabı daraltır

Ön bahçe, yan bahçe ve arka bahçe mesafeleri kağıt üstündeki taban oturumunu küçültebilir. Birçok yatırımcı sadece tapudaki arsa büyüklüğüne bakar. Oysa yapı yaklaşma sınırları sebebiyle kullanılabilir bina izi ciddi biçimde düşebilir.

Yıllar süren imar dosyası takibim gösteriyor ki, özellikle köşe parsellerde ve dar cepheli arsalarda en büyük sürpriz bu aşamada çıkar. Emsal hakkın kağıt üstünde yüksek görünür ama bina oturumu zayıf kalırsa mimari çözüm zorlaşır.

Emsal dışı alanlar net hesabı değiştirir

Plan notlarına göre bazı alanlar emsal dışında kalabilir. Otopark, sığınak, teknik hacim, yangın merdiveni, asansör boşluğu, tesisat alanları ve kimi balkon düzenlemeleri belediyeden belediyeye ve plan kararına göre değişen uygulamalara tabidir.

Bu yüzden 1.050 m² emsal hakkı olan bir arsada toplam kapalı alan bazen daha yüksek görünebilir. Fakat yatırım hesabını yaparken emsale dahil alan ile toplam brüt kapalı alanı karıştırmamalısın.

Türkiye’de piyasa pratiğinde en sık yapılan hata burada ortaya çıkar:
– Emsale dahil alan
– Brüt inşaat alanı
– Net satılabilir alan

Bu üç veri aynı anlama gelmez. Konut projelerinde net satılabilir alan, ortak alanlar, merdiven kovası, asansör, duvar kalınlıkları ve yönetmelik zorunlulukları nedeniyle ciddi ölçüde düşer. TÜİK’in yapı izin istatistikleri de yıllar içinde ruhsatlanan alan ile fiili bağımsız bölüm kullanım verileri arasında farklılıklar oluştuğunu dolaylı biçimde ortaya koyar. Yani kağıt üstündeki metrekare ile satışa konu net alan aynı düzlemde okunmamalıdır.

1.05 emsal için örnek hesaplar

Somut örnekler, bu oranı zihinde daha hızlı netleştirir.

500 m² arsada 1.05 imar oranı

Hesap:
– 500 x 1.05 = 525 m² emsale dahil inşaat hakkı

Eğer TAKS 0.30 ise:
– Maksimum taban oturumu 150 m²

Bu durumda 525 m² hakkı yaklaşık şu şekilde dağıtabilirsin:
– 3 kat x 150 m² = 450 m²
– Kalan 75 m² için plan notlarına uygun ek çözüm gerekir

Fakat bina yüksekliği 3 katla sınırlıysa, emsalin tamamını kullanmak her zaman mümkün olmayabilir.

1.000 m² arsada 1.05 imar oranı

Hesap:
– 1.000 x 1.05 = 1.050 m²

Eğer TAKS 0.20 ise:
– Taban oturumu en fazla 200 m²

Bu tabloda teorik olarak:
– 5 kat x 200 m² = 1.000 m²
– Kalan 50 m² için çatı katı ya da farklı mimari çözüm gündeme gelebilir

Ama yükseklik sınırı 4 kat ise emsalin bir kısmı kullanılamayabilir. Bu nedenle oran tek başına yeterli veri sağlamaz.

2.000 m² arsada 1.05 imar oranı

Hesap:
– 2.000 x 1.05 = 2.100 m²

Bu çapta arsada çekme mesafesi, otopark çözümü ve blok nizam kararı çok daha belirleyici hale gelir. Ayrık nizam bir düzende geniş bahçe mesafeleri taban oturumunu düşürebilir. Blok nizam ya da bitişik nizam ise farklı bir kullanım avantajı doğurabilir.

Kendi tecrübemle söyleyebilirim ki, büyük parselli arsada yatırımcıların en çok atladığı nokta “her emsal hakkı ekonomik olarak verimli kullanılır” varsayımıdır. Oysa mimari dolaşım alanları büyüdükçe metrekare verimi düşebilir.

Resmi belgelerde hangi verilere bakmalısın?

1.05 oranını görür görmez karar verme. Önce resmi belge setini birlikte değerlendir.

Bakman gereken ana kaynaklar şunlardır:
– İmar durumu belgesi
– Uygulama imar planı notları
– Plan lejantı
– Tapu kaydı
– Çap belgesi
– Yol kotu verisi
– Jeolojik ve jeoteknik etüt bilgileri
– Otopark ve sığınak zorunlulukları

Özellikle plan notları hayati önem taşır. Çünkü aynı emsal oranına sahip iki farklı arsada, plan notları yüzünden çok farklı proje sonuçları çıkabilir. Bir yerde çatı arası bağımsız bölüm kısıtı vardır, başka bir yerde ticari kullanım şartı bulunur, bir diğer yerde zemin kat kullanımı ayrışır.

Akademik tarafta şehir planlama literatürü de aynı noktayı destekler: Emsal, yapılaşma yoğunluğunu ölçmek için kullanılır ama tek başına kentsel formu açıklamaz. Yoğunluk kararını anlamak için yükseklik, çekme mesafesi, ulaşım bağlantısı ve donatı dengesi birlikte değerlendirilir. Bu yaklaşım hem şehircilik ilkeleriyle hem de sahadaki proje üretim mantığıyla örtüşür.

Sahaf Kitap üzerinde yer alan şehircilik, mülkiyet ve yapılaşma odaklı içerikleri takip ediyorsan, benzer kavramların birbirine nasıl bağlandığını daha rahat ayırt edersin. Özellikle emsal ve yapı nizamı ilişkisini tek belge yerine belge seti üzerinden okumak daha sağlıklı sonuç verir.

Projede en çok karıştırılan kritik detaylar

1.05 imar oranı söz konusu olduğunda hata çoğunlukla hesapta değil, yorumda ortaya çıkar.

İlk kritik detay, brüt ve net alan ayrımıdır. Brüt inşaat alanı yüksek görünse bile satılabilir veya kullanılabilir net alan daha düşük olabilir.

İkinci kritik detay, emsal hakkının tamamının her zaman kullanılamamasıdır. Dar cephe, eğimli arazi, çekme mesafesi ve yükseklik sınırı buna engel olabilir.

Üçüncü kritik detay, belediye uygulama farklarıdır. Yönetmelik ulusal çerçeveyi çizer ama yerel plan notları sahadaki sonucu belirler. Bu yüzden başka ilçedeki örneği kendi arsan için doğrudan referans alma.

Dördüncü kritik detay, ticari ve konut kullanım farkıdır. Aynı emsale sahip bir parselde zemin kat ticaret kararı varsa proje kurgusu tamamen değişebilir.

Beşinci kritik detay, yoldan terk veya düzenleme ortaklık payı etkisidir. Tapuda görülen alan ile uygulamaya esas alan her zaman birebir örtüşmeyebilir. Özellikle ifraz, tevhit veya parselasyon süreçlerinde yeniden hesap gerekir.

Ben sahada incelenen imar dosyalarında şu yanılgıyı sık görüyorum: İnsanlar “1.05 düşük mü yüksek mi?” diye soruyor ama asıl soru “Bu oran, bu parselin fiziksel koşullarında ne kadar verimli kullanılabilir?” olmalı. İşte doğru yatırım değerlendirmesi burada başlar.

Arsa alırken 1.05 oranını nasıl yorumlamalısın?

Bir arsa yatırımında 1.05 oranı tek başına kötü ya da iyi diye etiketlenmez. Değeri belirleyen şey, bu oranın parselin diğer koşullarıyla birleşince ne ürettiğidir.

Şu çerçevede ilerle:
1. Önce arsanın gerçek yüzölçümünü ve imar durumunu doğrula.
2. Emsal hesabını yap.
3. TAKS, kat adedi ve yükseklik sınırını ekle.
4. Çekme mesafeleri sonrası bina oturumunu kabaca test et.
5. Otopark, sığınak, merdiven ve teknik alan ihtiyacını düşün.
6. Elde kalan satılabilir ya da kullanılabilir alanı yaklaşık hesapla.
7. Bölgedeki satış veya kira değeriyle karşılaştır.

Bu yöntemi izlediğinde 1.05 emsalin bazı bölgelerde dengeli bir yoğunluk sunduğunu, bazı parsellerde ise ekonomik verimi sınırladığını net biçimde görürsün.

Sahaf Kitap okurları için burada özellikle altını çizmek isterim: İmar oranı analizi, sadece “kaç daire çıkar” hesabı değildir. Doğru yaklaşım, ruhsatlanabilir alan, uygulanabilir mimari ve finansal geri dönüşü aynı tabloda okumaktır.

Sıkça Sorulan Sorular

1.05 imar oranı kaç kat demektir?

Tek başına kat sayısını göstermez. Kat adedini TAKS, yükseklik sınırı ve çekme mesafeleri belirler.

1.05 emsal düşük mü?

Parselin bulunduğu bölgeye göre değişir. Düşük ya da yüksek yorumunu, arsa büyüklüğü ve plan koşullarıyla birlikte yapmalısın.

1.05 emsal ile arsanın tamamına bina yapılır mı?

Hayır. Taban oturumunu TAKS ve çekme mesafeleri sınırlar. Emsal toplam inşaat hakkını ifade eder.

Emsal dışı alanlar 1.05 hesabına dahil olur mu?

Her zaman olmaz. Plan notları ve ilgili yönetmelik hangi alanların emsal dışı sayılacağını belirler.

1.05 imar oranı olan arsada net kullanım alanı nasıl bulunur?

Önce emsale dahil toplam inşaat alanını hesaplarsın. Ardından ortak alanları, duvar paylarını, merdiven ve teknik hacimleri düşerek net kullanım alanına yaklaşırsın.

Belediyeden alınan imar durumu belgesi yeterli mi?

Tek başına yetmez. Plan notları, tapu, çap, yol kotu ve parselin fiziksel durumu da birlikte incelenmeli.

Eğer elinde belirli bir arsa bilgisi varsa, metrekare, TAKS, kat sınırı ve kullanım türünü yan yana yazıp hesabı bu çerçevede yap. En çok merak ettiğin nokta “bu arsada gerçek inşaat hakkı kaç metrekare çıkar?” ise, arsanın temel verilerini yorumlarda paylaş; rakamların nasıl okunacağını birlikte netleştirelim.
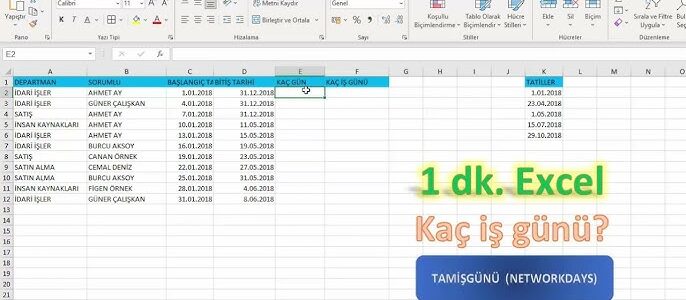
Aylık Çalışma Günü Hesaplama: Pratik ve Kesin Yöntem [2026]

Aylık Çalışma Günü Hesaplama: Pratik ve Kesin Yöntem [2026] - Kapak Görseli

Ay sonunda bordro hazırlarken ya da yıllık izin planlarken en çok hata çıkan nokta, o ay kaç gerçek çalışma günü olduğunu yanlış saymaktır. Resmî tatil, hafta tatili, yarım gün uygulaması ve işletmenin çalışma düzeni birbirine karışınca basit görünen hesap hızla sorun çıkarır. Bu yazıda aylık çalışma gününü net biçimde nasıl hesaplayacağını, hangi veriye göre hangi yöntemi seçmen gerektiğini ve hata payını nasıl düşüreceğini adım adım anlatacağım.

Aylık çalışma günü hesabında önce neyi saydığını netleştir

Aylık çalışma günü hesabı tek bir kalıba sığmaz. Çünkü “çalışma günü” ifadesi, işyerinin haftalık düzenine göre değişir. Pazartesi-cuma çalışan bir ofis ile cumartesi de açık olan bir mağaza aynı ay için farklı sonuca ulaşır.

En temel ayrım şu noktada başlar:
– Takvim günü: Ayın toplam gün sayısıdır.
– Hafta tatili dışındaki günler: Genelde pazar düşülerek bulunan sayıdır.
– Fiilî çalışma günü: İşyerinin gerçekten çalıştığı ve personelin mesai planına dahil olduğu gündür.
– Ücret hesaplamasında esas alınan gün: Bordro sistemi, toplu iş sözleşmesi veya şirket politikası sebebiyle fiilî çalışmadan farklılaşabilir.

Kendi tecrübemle söyleyebilirim ki en çok karışıklık, bu dört kavramın tek anlam taşıdığı sanıldığı zaman çıkar. Oysa insan kaynakları ekipleri, muhasebe birimleri ve çalışanlar çoğu zaman aynı terimi farklı anlamda kullanır.

Türkiye’de iş hukuku uygulamasında haftalık çalışma süresi temel ölçüdür. 4857 sayılı İş Kanunu’na göre genel bakışta haftalık normal çalışma süresi 45 saattir. Bu süre, iş günlerine farklı biçimde dağıtılabilir. Yani aylık çalışma günü hesabı yaparken yalnızca takvime bakmak yetmez; işyerinin haftalık planını da bilmen gerekir.

Bir ayın çalışma gününü hesaplarken şu üç soruya önce cevap ver:
– İşyeri haftada kaç gün açık?
– O ay içinde ulusal bayram ve genel tatil günleri hangi günlere denk geliyor?
– Çalışan tam zamanlı mı, vardiyalı mı, kısmi süreli mi?

Bu üç sorunun cevabı değiştiği anda hesap da değişir.

Aylık çalışma günü nasıl hesaplanır

En güvenilir yöntem, takvim temelli ilerlemektir. Formül basit görünür ama uygulamada ayrıntı önem taşır.

Temel hesap şu mantıkla yapılır:
Aylık çalışma günü = Ayın toplam gün sayısı – işyerinde çalışılmayan hafta tatilleri – işyerinin kapalı olduğu resmî tatiller – şirkete özgü kapalı günler

Şimdi bunu adım adım açalım.

1. Ayın toplam gün sayısını belirle

İlk adımda içinde bulunduğun ayın 28, 29, 30 ya da 31 gün çektiğini netleştir. Artık yıllarda şubat 29 gün sürer. 2026 artık yıl değildir, bu yüzden şubat 28 gündür.

2. İşyerinin haftalık çalışma düzenini yaz

Burada varsayım yapma. Çünkü en büyük hata burada doğar.

Örnek düzenler:
– Pazartesi-cuma çalışan ofis
– Pazartesi-cumartesi çalışan perakende işletmesi
– 6 gün vardiyalı üretim tesisi
– Dönüşümlü izinli çağrı merkezi
– Kısmi zamanlı hibrit ekip

Yıllar süren iş hukuku ve bordro takibim gösteriyor ki aynı ay için iki farklı şirket arasında 4 ila 5 gün oynayan sonuçlar çok sık çıkar. Bunun nedeni takvim değil, çalışma modelidir.

3. Hafta tatillerini düş

Pazartesi-cuma çalışan klasik bir işyerinde cumartesi ve pazar çalışılmıyorsa bu iki günü düşersin. Pazartesi-cumartesi çalışan bir yapıda sadece pazar düşer. Eğer vardiyalı bir sistem varsa takvim hesabı tek başına yetmez; personel bazlı vardiya çizelgesi gerekir.

Basit örnek:
– Ay 30 gün
– Ay içinde 4 pazar, 4 cumartesi var
– İşyeri sadece hafta içi açık

Hesap:
30 – 8 = 22 çalışma günü

4. Resmî tatil günlerini ayrı kontrol et

Ulusal bayram ve genel tatiller çalışma günü hesabında doğrudan etkilidir. Ancak burada kritik nokta şudur: Tatilin hafta sonuna denk gelmesi hâlinde ayrıca ikinci kez düşüm yapmazsın.

Türkiye’de yıllara göre değişmeyen temel resmî tatiller arasında 1 Ocak, 23 Nisan, 1 Mayıs, 19 Mayıs, 15 Temmuz, 30 Ağustos, 29 Ekim bulunur. Ramazan Bayramı ve Kurban Bayramı ise hicrî takvime göre değişir. Bu nedenle aylık hesapta ilgili yılın resmî takvimini kontrol etmen şarttır.

TÜİK’in zaman kullanımına ve çalışma yaşamına dair yayımladığı istatistikler ile kamu kurumlarının resmî takvim duyuruları, iş planlamasında takvim etkisinin ciddi sonuç ürettiğini açık biçimde gösterir. Özellikle üretim, lojistik ve perakende tarafında bir günlük sapma, aylık vardiya planını ve fazla mesai maliyetini doğrudan etkiler.

5. Yarım günleri tam gün gibi sayma

Bayram arifesi gibi yarım gün çalışma uygulamaları, özellikle maaş ve puantaj hesabında karışıklık yaratır. Eğer işyerin yarım gün çalışıyorsa bunu tam gün gibi yazmak doğru olmaz. Burada şirketin puantaj kuralına göre saat bazlı yaklaşım kullanmak daha isabetlidir.

Örnek:
– Aylık tam gün çalışma sayısı 22
– Bir gün yarım mesai var

Bu durumda bazı firmalar 21,5 gün mantığıyla ilerler, bazıları saat karşılığı hesap yapar. Bordro yazılımının kuralı ile şirket içi uygulamanın aynı olması gerekir.

6. Kısmi süreli çalışanlarda ayrı hesap yap

Part-time çalışan biri için aylık çalışma günü, işyerinin genel çalışma gününden farklı olabilir. Haftada 3 gün gelen bir çalışan ile haftada 5 gün gelen çalışanın aylık fiilî günü aynı çıkmaz.

Akademik çalışma düzeni ve işgücü planlaması üzerine yapılan araştırmalar, özellikle kısmi süreli ve esnek çalışmada saat bazlı takibin gün bazlı takibe göre daha doğru sonuç verdiğini ortaya koyar. Bu yüzden part-time personelde yalnızca “kaç gün geldi” değil, “kaç saat çalıştı” sorusunu da sormalısın.

2026 için pratik hesap örnekleri

Teoriyi bilmek yeterli olmaz; örnek üzerinden ilerleyince hata ihtimali düşer. Aşağıdaki senaryoları kendi düzenine uyarlayabilirsin.

Senaryo 1: Pazartesi-cuma çalışan ofis

Varsayalım ay 31 gün sürüyor.
Bu ay içinde 8 hafta sonu günü var.
Ayrıca hafta içine denk gelen 1 resmî tatil var.

Hesap:
31 – 8 – 1 = 22 çalışma günü

Burada dikkat etmen gereken nokta, resmî tatil cumartesi ya da pazara denk geldiyse ikinci kez düşmemendir.

Senaryo 2: Pazartesi-cumartesi açık mağaza

Varsayalım ay 30 gün sürüyor.
Ay içinde 4 pazar var.
Hafta içine denk gelen 2 resmî tatil bulunuyor.

Hesap:
30 – 4 – 2 = 24 çalışma günü

Bu model perakende ve hizmet sektöründe çok yaygındır. Bu yüzden internette gördüğün standart “22 iş günü” ifadesine her zaman güvenme.

Senaryo 3: Vardiyalı üretim tesisi

Vardiyalı düzende şirket ay boyunca açık olabilir. Bu durumda şirketin çalışma günü ile çalışanın fiilî çalışma günü aynı olmayabilir.

Örnek:
– Tesis 30 gün açık
– Çalışan 6 gün çalışıp 1 gün izinli sistemde ilerliyor

Bu durumda personel bazında vardiya döngüsünü sayman gerekir. Takvimden sadece pazar düşerek sonuca gidemezsin.

Kendi tecrübemle söyleyebilirim ki üretim tarafında yapılan en pahalı hata, işletmenin açık olduğu gün sayısını personelin bireysel çalışma günü sanmaktır. Bu hata fazla mesai, devamsızlık ve prim hesaplarını bozar.

Senaryo 4: Bayram bulunan ay

Ay 30 gün olsun.
Hafta içi 8 hafta sonu dışı tatil değil, normal düzende sadece cumartesi-pazar kapalı bir ofis düşünelim.
Bu ay içinde 3,5 günlük bayram tatili hafta içine denk gelsin.

Hesap mantığı:
30 – 8 – 3,5 = 18,5 gün

Eğer şirket yarım günü saat üzerinden tamamlarsa bordro ekranında farklı yuvarlama kuralı kullanabilir. Bu yüzden insan kaynakları ile muhasebenin aynı tabloyu kullandığını doğrulamalısın.

Hesabı bozan kritik farklar

Aylık çalışma günü hesabında sorun çoğu zaman formülde değil, istisnalarda çıkar. Aşağıdaki farkları netleştirdiğinde hata oranı ciddi biçimde düşer.

İlk fark, iş günü ile çalışma günü arasındaki ayrımdır. İş günü çoğu zaman hafta içi günleri anlatır. Çalışma günü ise işyerinin fiilen açık olduğu ve personelin mesai planına girdiği gündür.

İkinci fark, ücretli izin günlerinin ele alınış biçimidir. Çalışan yıllık izne çıktıysa bu durum o ayın şirket genel çalışma gününü azaltmaz; sadece çalışanın fiilî çalışma gününü etkiler.

Üçüncü fark, ücretsiz izin ve rapor günleridir. Bunlar puantaj hesabında önem taşır ama ayın takvimsel çalışma günü hesabını değiştirmez. Yani önce ayın teorik çalışma gününü bulur, sonra kişi bazlı devamsızlıkları düşersin.

Dördüncü fark, uzaktan çalışma modelidir. Evden çalışma, o günü tatil yapmaz. Çalışma yükümlülüğü sürüyorsa o gün hâlâ çalışma günüdür.

Beşinci fark, yerel uygulamalardır. Bazı işletmeler cumartesi yarım gün açık kalır. Bu durumda tam gün eşdeğeri hesabı gerekir. Özellikle küçük işletmelerde bu ayrıntı gözden kaçar.

Sahaf Kitap gibi düzenli içerik yayımlayan kaynakları takip eden okurların sık yaptığı karşılaştırmalarda da aynı tablo çıkar: İnsanlar internette tek bir sayı arar, oysa doğru rakam işyeri modeline göre değişir.

Hata payını düşüren saha notları

Aylık çalışma günü hesabını her ay yeniden kurarken aynı kontrol sırasını izlersen hem hız kazanırsın hem yanlış sayımı önlersin.

1. Önce resmî takvimi aç.
İlgili ayda hafta içine denk gelen ulusal bayram ve genel tatilleri işaretle.

2. Sonra şirketin standart çalışma modelini yaz.
Pazartesi-cuma mı, pazartesi-cumartesi mi, vardiyalı mı? Bu bilgi olmadan hesap eksik kalır.

3. Ardından kişi bazlı istisnaları ayrı sütunda tut.
Yıllık izin, rapor, ücretsiz izin, telafi çalışması, fazla mesai gibi başlıkları ana takvim hesabına karıştırma.

4. Yarım günleri saat olarak izle.
Özellikle arife günlerinde tam gün yazmak, ay sonunda bordro farkı üretir.

5. Aynı ay için İK, muhasebe ve ekip yöneticisinin kullandığı sayıyı eşitle.
Bir departman 22, diğeri 21,5 gün üzerinden ilerlerse ay sonunda uzlaşmazlık çıkar.

Yıllar süren bordro ve çalışma planı takibim gösteriyor ki en sağlam yöntem, önce “işyeri takvimi”, sonra “personel puantajı” mantığıyla ilerlemektir. Tek tabloda her şeyi çözmeye çalıştığında hata saklanır.

Sahaf Kitap okurları için ek bir öneri daha vereyim: Eğer sık sık aylık çalışma günü hesabı yapıyorsan, bir elektronik tablo şablonu oluştur ve her ay sadece tatil ile hafta sonu sütunlarını güncelle. Bu küçük alışkanlık, özellikle serbest çalışanlar, küçük işletme sahipleri ve ofis yöneticileri için ciddi zaman kazandırır.

Sıkça Sorulan Sorular

Aylık çalışma günü ile iş günü aynı şey mi?

Hayır. İş günü çoğu zaman hafta içini anlatır. Çalışma günü ise işyerinin fiilen çalıştığı düzeni esas alır.

Resmî tatil hafta sonuna denk gelirse tekrar düşer miyim?

Hayır. Zaten hafta sonu olarak düştüğün günü ikinci kez düşmezsin.

Cumartesi yarım gün çalışan işyerinde hesap nasıl yapılır?

En doğru yöntem saat bazlı hesaplamadır. Şirketin puantaj kuralına göre yarım günü tam gün eşdeğerine çevirmelisin.

Uzaktan çalışan biri için çalışma günü değişir mi?

Hayır. O gün mesai planında yer alıyorsa uzaktan çalışsa da çalışma günü sayılır.

Yıllık izinli olduğum günler aylık çalışma gününden düşer mi?

Şirketin o ayki genel çalışma gününden düşmez. Sadece senin fiilî çalışma gününü etkiler.

Part-time çalışanlar için gün mü saat mi esas alınmalı?

Saat esaslı takip daha doğru sonuç verir. Özellikle düzensiz vardiya ve esnek çalışmada bu yaklaşım daha sağlıklıdır.

Bu ayın çalışma gününü hesaplayacaksan önce çalışma modelini yaz, sonra resmî tatilleri işaretle ve en son kişi bazlı istisnaları ekle. İstersen hesaplamak istediğin ayı ve çalışma düzenini yaz; sana o senaryo için net çalışma günü hesabını çıkarayım.