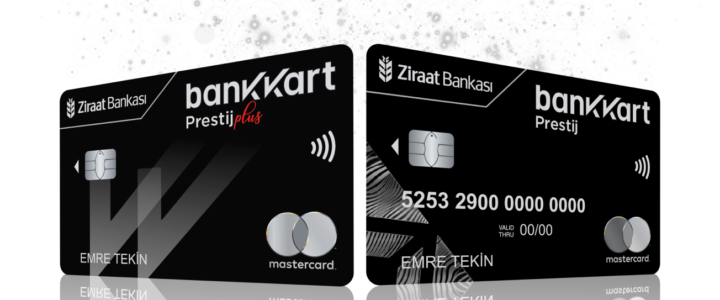
Bankkart Prestij ile Bankkart arasında kaldıysan, asıl soru kartın adı değil; senin harcama alışkanlığın, gelir düzenin ve beklentin hangi ürüne daha çok uyuyor. Yanlış seçim yaptığında aidat, limit yapısı, kampanya verimi ve ek ayrıcalıklar düşündüğünden daha büyük fark yaratır. Bu rehberde iki kartın ayrım noktalarını netleştireceğim, hangi kullanıcı profiline hangisinin daha uygun olduğunu somut ölçütlerle anlatacağım ve kararını kolaylaştıracağım.
Önce temeli netleştirelim: Bankkart ve Bankkart Prestij neyi temsil eder
Bankkart, Ziraat Bankası’nın yaygın kullanıcı kitlesine hitap eden kart ailesi içinde yer alan temel ürün yapısını ifade eder. Bankkart Prestij ise aynı ekosistemde daha yüksek profil kullanıcıya, daha geniş ayrıcalık beklentisine ve çoğu zaman daha güçlü kart deneyimine odaklanır. Buradaki fark sadece isim farkı değildir. Asıl ayrım; aidat düzeyi, kampanya kurgusu, müşteri hizmetleri deneyimi, ek avantajlar, limit esnekliği ve kartın hedeflediği kullanıcı segmentinde ortaya çıkar.
Kredi kartı seçiminde bankalar genelde segmentasyon mantığıyla ilerler. Türkiye Bankalar Birliği verileri yıllardır kart kullanımının hem adet hem işlem hacmi açısından güçlü seyrettiğini gösteriyor. Bu tablo bize şunu anlatır: Kart artık yalnızca ödeme aracı değildir; puan, taksit, ek hizmet ve finansal esneklik paketidir. Bu yüzden Prestij ile standart kart arasındaki farkı sadece “daha pahalı mı, daha avantajlı mı” diye okumak eksik kalır.
Bankkart tarafında temel beklenti çoğu kullanıcı için şudur:
– Geniş kabul ağı
– Temel kampanyalara erişim
– Uygun limit yönetimi
– Günlük harcamalarda sade kullanım
Bankkart Prestij tarafında beklenti ise daha farklı şekillenir:
– Daha seçkin kampanyalar
– Daha yüksek hizmet standardı
– Seyahat, lounge, concierge ya da özel müşteri deneyimi gibi ek ayrıcalıklar
– Gelir seviyesi ve harcama hacmiyle daha uyumlu bir kart yapısı
Kendi tecrübemle söyleyebilirim ki kullanıcıların en sık yaptığı hata, kartın prestij algısına bakıp ihtiyaç analizini geri plana atmasıdır. Oysa ayda 20 bin lira harcayan biriyle ayda 100 bin lira harcayan biri aynı karttan aynı verimi alamaz.
Bankkart Prestij ve Bankkart farkları nasıl okunmalı
Bu karşılaştırmayı doğru yapmak için beş ana başlığa bakmak gerekir: maliyet, kazanım, kullanım kolaylığı, hizmet seviyesi ve kullanıcı profili uyumu.
1. Yıllık ücret ve toplam maliyet farkı
Standart kartlarda yıllık ücret daha düşük olur ya da bazı dönemlerde daha kolay tolere edilir. Prestij segmentinde ise banka sana ek fayda sunduğu için kart ücreti de çoğu zaman daha yüksek seviyede bulunur. Burada önemli nokta şu: Eğer Prestij kartın sağladığı avantajları aktif kullanmıyorsan, yüksek aidat doğrudan maliyet yazar.
Bir kartı değerlendirirken sadece yıllık aidata değil, toplam sahip olma maliyetine bak:
– Yıllık ücret
– Nakit avans maliyeti
– Gecikme faizi riski
– Taksitli işlem kullanım yoğunluğu
– Ek kart ihtiyacı
Türkiye Cumhuriyet Merkez Bankası, kredi kartı azami faiz oranlarını dönemsel olarak günceller. Bu veri kart seçiminde kritik öneme sahip çünkü kartın adı ne olursa olsun, borcu döndürme alışkanlığın varsa faiz yükü avantajları hızla siler.
2. Kampanya ve puan kazanımı aynı şey değildir
Birçok kişi kampanya fazlalığını kart kalitesiyle eşit görür. Bu doğru değil. Bazı kartlar çok kampanya sunar ama senin harcama kategorilerinle örtüşmez. Bazı kartlar daha az kampanya sunar ama market, akaryakıt, e-ticaret ya da seyahat gibi senin ana gider alanlarında daha verimli olur.
Bankkart Prestij çoğu zaman daha ayrıcalıklı kampanya kurgusuna yaklaşır. Fakat burada kritik soru şudur: Harcamalarının en az yüzde 60’ı hangi kategoride toplanıyor? OECD ve hanehalkı tüketim eğilimlerine bakan çalışmalar, düzenli harcamaların büyük bölümünün birkaç ana kalemde kümelendiğini ortaya koyar. Kart tercihinde de aynı mantık geçerlidir. Harcaman ağırlıkla market ve fatura tarafındaysa bir kartın lounge erişimi seni kâra geçirmez.
Yıllar süren kart kampanyaları takibim gösteriyor ki en iyi kart, en çok kampanya veren kart değil; senin gerçek harcama sepetinde en çok geri dönüş üreten karttır.
3. Limit yapısı ve gelir uyumu
Bankkart Prestij, çoğu kullanıcı için daha yüksek limit beklentisi yaratır. Fakat bankalar limit verirken yalnızca kart türüne bakmaz. Gelir beyanın, kredi notun, mevcut borçluluk oranın ve bankayla çalışma geçmişin belirleyici olur. Bankacılık Düzenleme ve Denetleme Kurumu çerçevesinde ilk yıl kart limitleri ve toplam limit dağılımı belirli prensiplere bağlı ilerler. Bu da şu anlama gelir: Prestij karta başvurmak, otomatik olarak çok yüksek limit almak demek değildir.
Eğer kartı şu amaçlarla kullanıyorsan limit seviyesi daha fazla önem kazanır:
– Uçak bileti ve otel gibi yüksek tutarlı ödemeler
– İş harcamaları
– Aylık yüksek ciro çevirme
– Nakit akışını kısa vadede dengeleme
Buna karşılık kartı daha çok market, online alışveriş ve fatura için kullanıyorsan, aşırı yüksek limit çoğu zaman avantaj değil, harcama disiplinini zorlayan bir unsur hâline gelir.
4. Ayrıcalıklar: gerçekten kullanacak mısın
Prestij kartların en güçlü satış noktası ek hizmetlerdir. Burada bankanın dönemsel olarak sunduğu haklar değişebilir. Bu yüzden başvuru öncesi resmi ürün sayfasını kontrol etmek şarttır. Olası ayrıcalıklar şunlar olabilir:
– Havalimanı lounge erişimi
– Concierge hizmeti
– Seyahat veya alışveriş ayrıcalıkları
– Özel müşteri temsilcisi deneyimi
– Seçili markalarda yüksek oranlı indirim
Fakat bu ayrıcalıkların gerçek değeri kullanım sıklığınla ölçülür. Yılda bir kez uçan biri için lounge erişimi sembolik kalır. Ayda iki kez şehir dışına çıkan biri içinse bu hak ciddi konfor sağlar.
Sahaf Kitap için finansal içerik değerlendirirken sık kullandığım bir ölçü var: Bir avantajın parasal karşılığını yılda kaç kez cebinde hissettiğine bak. Eğer hissetmiyorsan, avantaj sadece broşürde güzel görünür.
5. Müşteri deneyimi ve hizmet seviyesi
Prestij segment kartlar, çoğu zaman daha hızlı hizmet ve daha ayrı müşteri deneyimi iddiası taşır. Bu deneyim şu alanlarda fark yaratabilir:
– Çağrı merkezi erişim hızı
– Sorun çözüm süresi
– Ek kart ve limit taleplerinde kolaylık
– Seyahat veya özel durumlarda destek kalitesi
J.D. Power benzeri müşteri memnuniyeti araştırmaları, finans sektöründe hizmet hızının ve sorun çözüm kalitesinin kart memnuniyetini doğrudan etkilediğini sık sık gösterir. Yani karttan memnuniyet sadece puanla değil, problem yaşadığında ne kadar hızlı destek aldığınla da oluşur.
Hangi kullanıcı için hangi kart daha mantıklı
Kart seçimini ürün ismine göre değil, kullanıcı profiline göre yaparsan hata payın düşer.
Bankkart sana daha uygunsa:
– Temel harcamalar için sade kart arıyorsan
– Yıllık ücret baskısını düşük tutmak istiyorsan
– Çok fazla özel ayrıcalık peşinde değilsen
– Kampanya takibini sınırlı yapıyorsan
– Kartı günlük finans yönetimi için kullanıyorsan
Bankkart Prestij sana daha uygunsa:
– Aylık harcama hacmin yüksekse
– Seyahat, özel hizmet ve seçili kampanyaları aktif kullanıyorsan
– Karttan sadece ödeme değil statü ve hizmet de bekliyorsan
– Düzenli gelir yapın güçlüysa
– Kart aidatını avantajlarla telafi edebiliyorsan
Burada basit bir test uygula:
1. Son 6 aylık kart ekstreni aç.
2. Harcamalarını kategori kategori ayır.
3. Yıllık kart ücretini not et.
4. Kullandığın kampanya ve ayrıcalıkların yıllık karşılığını hesapla.
5. Prestij kartın muhtemel ek faydasını bu tabloya ekle.
Eğer ek fayda kart maliyetini aşmıyorsa, Prestij seçimi duygusal kalır. Aşıyorsa, mantıklı bir tercihe dönüşür.
Sahada işe yarayan seçim modeli
Kendi tecrübemle söyleyebilirim ki iyi kart seçimi tek soruya cevap verir: Bu kart benim para akışımı kolaylaştırıyor mu, yoksa sadece daha havalı mı görünüyor? Bu ayrımı netleştirmek için danışanlara ve okurlara şu modeli öneriyorum.
Önce kullanım amacını tek cümlede yaz:
– Gündelik harcamaları yönetmek
– Seyahat avantajı toplamak
– Yüksek limitli yedek kart bulundurmak
– Taksit ve kampanyadan maksimum verim almak
Sonra üç metriğe bak:
– Yıllık net maliyet
– Aylık ortalama fayda
– Stres seviyesi
Stres seviyesi şu demektir:
– Kampanyaları takip etmen gerekiyor mu
– Harcama sözü vermen gerekiyor mu
– Belirli sektörlere yönelmek zorunda kalıyor musun
– Aidatı haklı çıkarmak için gereksiz tüketim yapıyor musun
Eğer bir kart seni sadece avantajı kaçırmamak için fazla harcamaya itiyorsa, o kart iyi kart değildir. Davranışsal iktisat alanındaki çalışmalar da teşvik odaklı ödeme araçlarının plansız harcamayı artırabildiğini sık sık vurgular. Özellikle kart puanı ve dönemsel ödül mekanizmaları, kullanıcıyı ihtiyaç dışı tüketime açık hâle getirebilir.
Sahaf Kitap okurları için en sağlıklı yaklaşım şu olur: Kartı yaşam tarzına uydur, yaşam tarzını karta uydurma.
Başvuru öncesi kontrol etmen gereken kritik noktalar
Bir kartı seçmeden önce ürün broşürünü ve ücret tablosunu incele. Bankalar dönem dönem kampanya, aidat, taksit koşulu ve ek hizmet tarafında değişikliğe gider. Bu yüzden sosyal medyada okuduğun eski yorumlarla karar verme.
Kontrol listesi gibi düşün:
– Yıllık ücret ne kadar
– Ek kart ücreti var mı
– Nakit çekim maliyeti nasıl
– Yurt dışı kullanımında ek kur farkı veya işlem farkı oluşuyor mu
– Lounge ya da benzeri hakların kullanım kotası kaç adet
– Kampanyalarda alt harcama koşulu var mı
– Puanların son kullanma tarihi bulunuyor mu
– Gelir şartı veya müşteri segmenti koşulu isteniyor mu
Yıllar süren kart karşılaştırmalarım gösteriyor ki kullanıcıların büyük bölümü kartı alırken kampanyaya odaklanıyor, kartı kullanırken ise aidat ve koşullara takılıyor. En doğru zaman, bu soruları başvuru öncesinde sormaktır.
Sıkça Sorulan Sorular
Bankkart Prestij ile Bankkart arasındaki en büyük fark nedir?
En büyük fark hedef kullanıcı kitlesi ve sunulan ayrıcalık düzeyidir. Prestij kart genelde daha yüksek hizmet ve ek avantaj beklentisine hitap eder.
Bankkart Prestij herkese verilir mi?
Hayır. Banka, gelir düzeyi, kredi profili ve müşteri segmentine göre değerlendirme yapar.
Bankkart Prestij aidatı daha mı yüksektir?
Çoğu durumda evet. Bu yüzden sağladığı faydayı gerçekten kullanıp kullanmayacağını hesaplaman gerekir.
Standart Bankkart daha mantıklı olabilir mi?
Evet. Eğer temel harcama ihtiyaçların varsa ve ek ayrıcalıkları aktif kullanmayacaksan standart kart daha verimli olabilir.
Prestij kart yüksek limit garantisi verir mi?
Hayır. Limit kararında gelir, kredi notu ve mevcut borçluluk belirleyici olur.
Kampanya açısından hangisi daha avantajlıdır?
Bu, harcama alışkanlığına bağlıdır. Prestij kart daha özel fırsatlar sunabilir ama standart kart senin harcama sepetine daha iyi uyarsa daha kazançlı olur.
Doğru kartı seçmek için bugün son 6 aylık ekstreni aç, harcamalarını üç ana kategoriye ayır ve yıllık kart maliyetinle karşılaştır. İstersen en çok tereddüt ettiğin noktayı yaz; Bankkart mı yoksa Bankkart Prestij mi sana daha uygun, birlikte netleştirelim.